пятница, 12 августа 2016 г.

Использование регистраторов расчетных операцийпри продажах через Интернет


Нужен ли РРО при осуществлении продаж через Интернет-магазин? Для того , что бы дать ответ на данный вопрос рассмотрим сначала, что же такое  расчетная операция. Согласно Закона Украины  № 265/95-ВР от 06.07.1995[1] расчетная операция  - это прием от покупателя наличных средств, платежных карточек, платежных чеков, жетонов и т.п. по месту реализации товаров (услуг), выдача наличных средств за возвращенный покупателем товар (предоставленную услугу), а в случае применения банковской платежной карточки - оформление соответствующего расчетного документа по оплате в безналичной форме товара (услуги) банком покупателя или, в случае возврата товара (отказа от услуги), оформление расчетных документов о перечислении средств в банк покупателя.
Поэтому, при продажах через Интернет-магазин – РРО не нужен, так как расчет осуществляется не по месту реализации,   за ИСКЛЮЧЕНИЕМ случая осуществления продаж с применением электронных кошельков.
О том как правильно использовать РРО в данном случае и что  следует указывать в чеке разъяснила Государственная фискальная служба Украины (далее ГФС). [2]
Субъекты хозяйствования, которые используют рекламные интернет - страницы для продажи товаров, работ (услуг), регистрируют РРО на общих основаниях по адресу размещения таких магазинов, а в случае доставки собственной курьерской службой могут зарегистрировать РРО на транспортное средство, которым осуществляется доставка.
В случае если  потребитель при расчете применил платежные системы Portmone, Liqpay и другие, субъект хозяйствования обязан выдать расчетный документ установленной формы (чек с РРО) и соответствующим образом оформленный гарантийный талон. Такой чек можно доставить курьерской службой, об этом заявляла ГФС  в Листовке «О применении регистраторов расчетных операций при продаже (предоставлении) товаров (услуг) через сеть Интернет» от 08.06.2015 г. [3]
ГФС привела  2 способа передачи чека потребителю. Первый способ предусматривает выдачу потребителю расчетного документа (чека) с помощью курьерской службы, которая может быть как сторонней организацией, так и структурной единицей Интернет-магазина. Другой способ выдачи потребителю расчетного документа (чека) —печать его через зарегистрированный на Интернет-магазин портативный РРО при передаче потребителю приобретенного товара и уплате им средств за его приобретение.
Поскольку потребитель, используя рекламные Интернет - страницы, только выбирает товар или услугу, то в случае использования при реализации товаров (услуг) РРО в чеке указываются обязательные реквизиты, в том числе название и код субъекта хозяйствования, адрес магазина, совершившего реализацию и т.д., что позволяет определить, с кем проведены расчеты за товары (услуги), и в случае возникновения необходимости обратиться для обмена.
Напомним о неизменности заказа по правилам заказа через Интернет-магазин: в случае заказа товара или услуги представители Интернет-магазина уточняют с покупателем (заказчиком), как наличие товара так и его количество,  а также выясняют форму и время оплаты.
Также обращаем ваше внимание, что согласно пункта  296.10 статьи 296 Налогового Кодекса[4]  в случае превышения в календарном году объема дохода более 1000000 гривен применения регистратора расчетных операций для такого плательщика единого налога является обязательным. 13.07.2016 года Постановлением Кабмина № 439  был установлен механизм осуществления налогового контроля за достижением плательщиками единого налога второй и третьей групп (физическими лицами - предпринимателями)  предельного объема дохода - 1000000 гривен. [5]
Напоминаем, что Приказом  ГФС № 535от 16.06.2016 утверждена новая редакция Государственного реестра регистраторов расчетных операций, которые разрешены к использованию субъектами хозяйствования всех форм собственности.[6]


Горбатюк  М.А.
юрист ООО «САОРИ МЕНЕДЖМЕНТ»                                                                         12.08.2016


понедельник, 25 июля 2016 г.

Контроль налоговиков за «золотым миллионом» плательщиков единого налога

13.07.2016 года принято Постановление Кабинета Министров № 439, которым установлен  механизм осуществления налогового контроля за достижением плательщиками единого налога второй и третьей групп (физическими лицами - предпринимателями)  предельного объема дохода – 1000000 гривен (пункт 296.10 Налогового Кодекса)[1]. Напомним, что в случае превышения в календарном году объема дохода более 1000000 гривен, применение регистратора расчетных операций для такого плательщика единого налога является обязательным. Применение регистратора расчетных операций начинается с первого числа первого месяца квартала, следующего за возникновением такого превышения, и продолжается в последующих налоговых периодах в течение действия свидетельства плательщика единого налога.[2]
Для определения предельного объема дохода учитываются в совокупности все виды доходов, полученные плательщиком единого налога от осуществления предпринимательской деятельности в течение календарного года независимо от выбранных видов деятельности. Также установлено, что для осуществления налогового контроля используется налоговая информация, собранная и/или полученная контролирующими органами, и которая сохраняется с учетом результатов ее обработки в информационных базах контролирующих органов или непосредственно должностными (служебными) лицами таких органов.
            Для получения налоговой информации контролирующие органы могут:
1)    Обращаться к налогоплательщикам и другим субъектам информационных отношений    (такими являются: физическими лица; юридические лица; объединения граждан; субъекты властных полномочий)[3]  с письменным запросом о предоставлении налоговой информации; 
2)    Проводить встречные сверки данных субъектов хозяйствования относительно плательщиков единого налога.
Основаниями для  обращения контролирующих органов являются: выявление, в результате анализа налоговой информации, фактов  нарушения налогоплательщиком законодательства; выявление недостоверных данных, содержащихся в налоговых декларациях, представленных налогоплательщиком; определение уровня обычных цен на товары(при проведении проверок); подача жалобы в отношении налогоплательщика  о не предоставлении им накладной покупателю; проведение встречной сверки .
Запрос считается врученным, если он направлен по почте письмом с уведомлением о вручении по налоговому адресу или предоставлен под расписку налогоплательщику или другому субъекту информационных отношений или его должностному лицу.
Встречной сверкой считается сопоставление данных первичных бухгалтерских и других документов субъекта хозяйствования. Осуществляется контролирующими органами с целью документального подтверждения хозяйственных отношений  налогоплательщика.
Также для осуществления контроля могут проводиться документальные внеплановые и фактические проверки.

То есть, скорее всего, данные об объемах реализации ФЛП будут выяснять  у его контрагентов.

Выполнено Горбатюк М.                                                                                                         25.07.2016


Анализ возможности оспаривания налога на недвижимость.
В Интернете появилась информация о том,  что юристы «освободили» украинский от налога на недвижимость.  « Дело в том, что  изменения в Налоговый кодекс не могут быть внесены позднее 15 июля. Таким образом, налог на недвижимость, который был введен 28 декабря 2015, должен начисляться только за этот год, а не за прошлый. Такое правило распространяется и на решения об установлении местных налогов и сборов местными органами. Следовательно, налог на недвижимость можно обжаловать в судебном порядке " – цитата.
Действительно согласно пункта 4.1.9. статьи 4 Налогового Кодекса, которая определяет основные принципы налогового законодательства Украины, одним из которых является стабильность - изменения в любые элементы налогов и сборов не могут вноситься позднее чем за шесть месяцев до начала нового бюджетного периода, в котором будут действовать новые правила и ставки. Налоги и сборы, их ставки, а также налоговые льготы не могут изменяться в течение бюджетного года. Поэтому, изменения внесенные в статью 266  пункт 266.5 и 266.7 Законом  Украины № № 909-VIII от 24.12.2015 [1], а именно  то, что  ставки налога для объектов жилой или нежилой недвижимости определяются в пределах 3% размера минимальной заработной платы, установленной законом на 1 января отчетного (налогового) года, за 1 м2 базы. А также установленные дополнительные 25 000 грн.  налога за объекты жилой недвижимости общая площадь которой превышает 300 квадратных метров (для квартиры) и / или 500 квадратных метров ( для дома) не могут применяться при начислении налога на недвижимость за 2015 год, а только за 2016 год.
Напоминаем, что в 2016 году налогоплательщики получают налоговое уведомление с начислением суммы налога за 2015 год.  В налоговом уведомлении,  которое налогоплательщики получат в 2016  году,  ставка будет указанна в  пределах 2% размера минимальной заработной платы.   Такая ставка была установлена   Законом   Украины № 71-VIII  от 28.12.2014.[2]  Поэтому, налог  на недвижимость за 2015 год  платить придется, так как  Законом   Украины № 71-VIII  от 28.12.2014 установлен налог на недвижимость, а также порядок его начисления и уплаты.


Юрист ООО  «САТОРИ МЕНЕДЖМЕНТ» Горбатюк Марина                                               


понедельник, 11 июля 2016 г.

ЗАЩИТА АВТОРСКИХ ПРАВ В СЕТИ ИНТЕРНЕТ


На сегодняшний день сложно представить свою работу, обучение да и просто повседневную жизнь без использования сети Интернет. В связи с массовым использование сети Интернет, защита авторских прав в Интернете становиться все более актуальным вопросом. К сожалению, законодательство Украины по защите авторских прав в Интернете требует множество доработок и развития.
В связи с этим 9 июня 2016 года Общественные организации, представители которых входят в состав общественного совета при Госкомтелерадио направили открытое письмо  к правительству  и Верховной раде  Украины  с просьбой  провести необходимые консультации и приложить все усилия к имплементации  следующих  положений в законодательство:
«С целью защиты авторских прав в сети Интернет Заявитель может обратиться в суд (Хозяйственный  суд) и подать заявление об обеспечении иска (Гражданский процессуальный кодекс, статья 151) или принятия мер (Хозяйственный процессуальный кодекс, статья 43-1), с доказательствами, которые подтверждают:
1)   факт первичного обнародования объекта интеллектуальной собственности заявителем, или другое доказательство наличия и объема авторских прав;
2)   факт направления письма-требования с ЭЦП по электронному адресу собственника сайта, который, по мнению заявителя, нарушает авторское право, - в срок 48 часов и более до момента обращения в суд, а также копию этого письма-требования, заверенную нотариально. Письмо-требование должно включать требование прекратить размещение в сети Интернет контента, нарушающего авторские права заявителя (с указанием url - определителя местонахождение ресурса), а также копии документов, указанных в предыдущем абзаце. Этот пункт не является обязательным, если e-mail владельца сайта не известный из открытой базы данных (whois);
3)    нотариально заверенная в день обращения в суд (хозясуд) копия контента (с указанием url), который размещен на веб-сайте того, кто, по мнению заявителя, нарушает авторское право.

      Проверив наличие и объем авторских прав заявителя, наличие спорного контента на сайте и наличие (отсутствие) e-mail собственника сайта в открытой базе данных (whois), суд (Хозяйственный  суд) выносит решение об обеспечении иска (принятии мер) путем обязательства собственника сайта и/или поставщика услуг хостинга исключить доступ пользователей к спорному контенту - до рассмотрения дела по существу.»[1]

 Возникает вопрос каким способом будет происходить нотариально заверение копии контента. Возможно такая копия будет сделана путем фиксацию контента, что находится на веб-сайте, путем его сохранения на соответствующих носителях (CD, DVD, магнитные диски т.д) либо же путем распечатки скриншота .Если копия будет сделана в виде скришота, то Согласно пункта 46 Постановления Пленума Высшего хозяйственного суда Украины «О некоторых вопросах практики разрешения споров, связанных с защитой прав интеллектуальной собственности» от 17 октября 2012 № 12 распечатки Интернет-страниц (web-страниц) сами по себе не могут быть доказательством в деле. В тоже время  копии контента в виде распечатанного скриншота не относятся к документам , которые, согласно Закона Украины «Про нотариат», Порядка совершения нотариальных действий,  могут быть заверены нотариусами, так как  согласно статьи 75 Закона «О нотариате» существует норма, которая дает право нотариусам, удостоверять верность копий документов, выданных предприятиями, учреждениями и организациями.

Возможно данное обращение поспособствует принятию  Законопроекта № 2716 от 23.04.2015 «О внесении изменений в некоторые законодательные акты Украины о предоставлении полномочий нотариусам обеспечивать доказательства»  согласно которого нотариусы будут наделены полномочиями обеспечивать доказательства, и нотариальное заверении копии (сркиншота) контента станет возможным.
Практика наделение нотариусов полномочиями обеспечивать доказательства  уже существует в других странах.
Например, нотариусы Республики Беларусь наделены полномочиями по обеспечению письменных доказательств (ч. 2 ст. 96-2, ст. 96-4 Закона Республики Беларусь «О нотариате и нотариальной деятельности»). Нотариусы также наделены  полномочиями обзора Интернет-страниц , в результате которых они составляют протокол.  Информация, размещенная в сети Интернет и полученная в результате проведения нотариусами обзора Интернет-страниц, принадлежит к письменным доказательствам.
Будет ли принят Законопроект № 2716 не известно, вопрос о том, какие действия будут проведены законодательными органами по усовершенствованию законодательства Украины в сфере защиты авторских прав в Интернете остается открытым.
На сегодняшний  день для защиты авторских прав в Интернете гражданами  Украины, возможен вариант обращения граждан Украины к  нотариусам Республики Беларусь для проведение осмотра веб-страницы и  составления протокола с фиксацией информации, которая размещена на данной веб-странице.
Такой протокол будет принят судами Украины согласно статьи 12 Конвенции «О правовой помощи и правовых отношениях по гражданским, семейным и уголовным делам» от 7 октября 2002 , сторонами которых является Украина, Беларусь. Согласно статьи 12 Конвенции  документы, которые на территории одной из Договаривающихся Сторон выданы или засвидетельствованы компетентным учреждением или специально на то уполномоченным лицом в пределах их компетенции и по установленной форме и скреплены гербовой печатью, принимаются на территориях других Договаривающихся Сторон без какого-либо специального удостоверения.


Горбатюк М.А. юрист ООО «САТОРИ МЕНЕДЖМЕНТ»                                                                  11.07.2016


[1] Текс взят из совместного обращения Общественных организаций к правительству. С текстом совместного обращения можно ознакомиться на сайте Госкомтелерадио по ссылке  https://uteka.ua/publication/Obshhestvennye-organizacii-prizyvayut-usilit-zashhitu-avtorskix-prav-v-seti-internet

пятница, 8 июля 2016 г.

О возможности перерасчета тарифов и возвращения средств оплаченных за электроэнергию


           В Интернете появилась информация о том, что украинцы могут платить за электричество по тарифам которые действовали до 01 апреля 2015 года, а также просить перерасчет за оплаченную электроэнергию по повышенным тарифам, так как постановление НКРЕКП (Национальная комиссия, осуществляющая государственное регулирование в сфере энергетики и коммунальных услуг),которым установлено повышение тарифов на электроэнергию на период с апреля 2015 года по февраль 2017, признано судом незаконным и недействующим.
             Но действует ли процедура перерасчета и возврата денег на самом деле? Мною была проанализирована данная ситуация.
            Постановление НКРЕКП от 26 февраля 2015 года № 220 «Об установлении тарифов на электроэнергию, отпускаемую населению» (далее Постановление НКРЕКП), которым установлено повышение тарифов на электроэнергию на период с апреля 2015 года по февраль 2017 года, на самом деле было признано незаконным и недействующим согласно Постановления Окружного административного суда г. Киева от 08.09.2015 в деле № 826/6876/15[1] . Постановление НКРЕКП признано судом незаконным и недействующим, так как полномочия устанавливать тарифы на электроэнергию были предоставлены НКРЕКП законом “Об электроэнергетике” только 16 июля 2015 года , а постановление о повышении тарифов НКРЕКП приняла в феврале 2015 года.
             Но НКРЕКП такое решение суда не удовлетворило и в течение срока, установленного законодательством Украины, НКРЕКП обжаловала Постановление суда в апелляционном порядке. Во время апелляционного производства НКРЕКП заявила ходатайство об обращении в Верховный Суд Украины для решения вопроса о предоставлении в Конституционный Суд Украины на соответствие Конституции Украины следующих актов законодательства:
- ч. 1 та 2 ст. 11 Закона Украины «О естественных монополиях»;
- 5-го абзацу ст. 12 Закона Украины «Об электроэнергетике»;
- п. 4 ч. 1 ст. 3 Закона Украины «О государственном регулировании в сфере коммунальных услуг»;
- Указа Президента Украины от 27.08.2014р. № 694/2014 Об образовании Национальной Комиссии, осуществляющей государственное регулирование в сфере энергетики и коммунальных услуг;
- Указа Президента Украины от 10.09.2014р. № 715/2014 Об утверждении положения о Национальной комиссии, осуществляющей государственное регулирование в сферах энергетики и коммунальных услуг.
          Также НКРЕКП заявила ходатайство об остановке апелляционного производства до вступления в законную силу решения Конституционного Суда Украины.
           В результате 29 октября 2015 года Киевский апелляционный административный суд удовлетворил ходатайство об обращении в Верховный Суд Украины, а также остановил апелляционное производство до вступления в законную силу решения Конституционного Суда Украины.
           В свою очередь Пленум Верховного Суда Украины рассмотрел данный вопрос только лишь 30 мая 2016 года и Постановлением № 10 от 30.05.2016 постановил обратиться в Конституционный Суд Украины с конституционным обращением о соответствии вышеуказанных актов Конституции Украины.
           Вышеуказанные акты законодательства должны быть рассмотрены Конституционным судом в течение трех месяцев, такой срок установлен для конституционного производства Законом Украины « О Конституционном суде» .
           Состоянием на 05 июля 2016 года данное обращение Конституционным судом Украины еще не рассмотрено.
           Поэтому, как не печально, но хоть Постановление НКРЕКП признано судом первой инстанции незаконным и недействующим, но процедура перерасчета и возврата денег за электроэнергию на сегодняшний день не работает. Также неизвестно каким будет постановление Киевского апелляционного административного суда по данному делу после возобновления апелляционного производства. Остается лишь надеяться, что служители Фемиды примут справедливое решение в результате которого Украинцы смогут платить за электроэнергию по тарифам которые действовали до принятия НКРЕКП Постановления «Об установлении тарифов на электроэнергию, отпускаемую населению».


Горбатюк М.А. юрист ООО «САТОРИ МЕНЕДЖМЕНТ»

08.07.2016


пятница, 17 июня 2016 г.

Когда планируется снижение наличных в доле экономики?

 Когда  планируется снижение  наличных в доле экономики?


ООО "САТОРИ МЕНЕДЖМЕНТ" активно развивает услуги по управлению финансами и оптимизации налогообложения http://satori-m.com/konsalting/services/finansovyj-doktor .Поэтому мы тщательно отслеживаем тренды развития Украины в этой сфере. Недавно   Национальный  банк Украины презентовал концепцию  проекта  «Cashless economy»,  цель которого - снижение наличных в доле экономики Украины.

По «наблюдению»  НБУ  высокий уровень теневой экономики в стране и низкий уровень доверия к банкам обеспечивает спрос на наличные, который тормозит рост экономики, снижает уровень прозрачности и задерживает активное развитие современных сервисов и технологий.

 Основной фокус мероприятий в рамках проекта направлен на сегменты с высоким уровнем наличных расчетов - операции физических лиц. Предусмотрены следующие возможные мероприятия в рамках проекта:

· получение заработной платны, (возложение на собственника карточного счета расходов за снятие налички);
· получение пенсий, социальных платежей  через платежные карточки;
· установление на законодательном уровне лимитов для расчетов физлиц;
· обеспечение эффективного контроля за соблюдением лимитов наличных операций;
· внедрение национального сервиса Direct debit для оплаты коммунальных и других регулярных платежей;
· создание веб-порталов для оплаты всех услуг, предоставляемых государством (штрафов, налогов, пошлин, сборов);
· отмена статуса квитанции как единого подтверждающего документа;
· выплата налогового кредита для физлиц исключительно в безналичной форме;
· обеспечение обязательной опции по использованию платежной карты при покупке товаров в Интернете;
· внедрение единых электронных талонов для городских видов транспорта;
· мотивация расчетов за товары и услуги;
· проведение информационных кампаний и социальная реклама, стимулирующие оплачивать товары и услуги по безналу.

По прогнозам НБУ доля  безналичные расчетов в экономике Украины в 2020 году будет составлять 55%. (В 2015 году  доля безналичных расчетов составляла 31 %).


Горбатюк М.А.  юрист ООО "САТОРИ МЕНЕДЖМЕНТ"                   13.06.2016


воскресенье, 16 августа 2015 г.

Закон об уменьшении "налогового давления" - на какие "места" перестанут давить? или маленькая бочечка меда с бомбочкой дегтя, кушайте не обляпайтесь


Минус "налоговое давление" №1:  Супер-пупер!!! для любителей "обнала" и их вечных страданий по поводу снятию налогового кредита  - теперь запрещено (!) использовать акты проверки для выводов правомерности отношений налогоплательщика с его контрагентами. Кто не в курсе, Налоговая последнее время активно пользовалась иезуитским инструментом - проверяют "обнальщика" в акте пишут (!) не вел сей субъект предпринимательскую деятельность, так как у него не было склада и десяти сотрудников, ПОЭТОМУ все его контрагенты, которые у него что-то покупали не создавали реальных отношений, поэтому налоговый кредит мы у них забираем – АВТОМАТОМ(!!!). Все теперь делать  такую гадость им  запретили.

Минус "налоговое давление" №2. Аттракцион невиданной щедрости! Всем у кого годовой оборот меньше 20 млн до 31.12.2016г.  "скасовуються" все штрафные санкции, если (!) самостоятельно уплатил все «доначисленные» при проверках «обязательства» и (!) не побежали  их обжаловать. И о-о-о-о, опять АВТОМАТОМ (!) в течение 10 дней с момента принятия налогового решения -уведомления. Но L только один раз в год по одному налогу или сбору. И (!!!) все штрафы вернут «взад», если все-таки посмеет обжаловать основное «доначисление».

Минус "налоговое давление" №3. Пеня (не путать со штрафом) не будет начисляться(!!!) при самостоятельном выявлении ошибок и подаче уточненной декларации (!) в течение 90 дней после последнего дня срока уплаты налогового обязательства.

Минус "налоговое давление" № 4
. ВМЕСТО НЕВЫЕЗДНОЙ ДОКУМЕНТАЛЬНОЙ МОЖНО самостоятельно  ЗВАТЬ ВЫЕЗДНУЮ !!! (СЕРВИС+++)

Минус "налоговое давление" №5. Высылать по почте декларацию можно не за 10 дней как раньше, а за 5!!!

Минус "налоговое давление" №6. Теперь можно обжаловать налоговую консультацию, напомню, что на основании ее налогоплательщик может учитывать и начислять налоги и сборы и «в случае чего» не нести потом за это ответственности.

Минус "налоговое давление" №7. Декларация может быть подписана не законным представителем (доверенность или нотариальная доверенность для ФЛП без печати), а просто представителем (!!!) , «типа» - тем кто принес!!!

А теперь та самая ложка - бомба дегтя или большой плюс для налогового давления .
…….У Налоговой есть такое право - административный арест имущества,  теперь для  него есть еще одно основание не допущение  проверяющих к проведению фактической проверки (!!!)…..
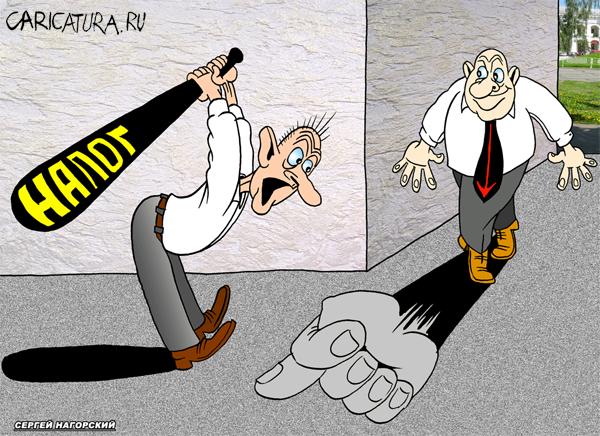
Казалось бы – «ну и ЧТО?!». Так как, основная масса «единщиков» все это время прибывала в счастливом  неведенье  и не знают о существовании такого вида налоговой проверки. Да и саму  фактическую проверку Налоговая, все это время, не применяла на полную мощность и для остального бизнес-населения.  Фактическая проверка, как основная дубинка налогового давления, уже давно зашита в нашем Налоговом кодексе, но не была активирована  до недавнего времени. Но время пришло и в игре государства с «единщиками» под  названием «Кассовый аппарат» именно этот вид проверки, поможет государству реально контролировать тот самый «золотой миллион» за которым собираются спрятаться 99,9 % «единщиков» страны и не ставить себе кассовые аппараты. Так как именно этой  проверкой предусмотрен такой метод проверки как хронометраж хозяйственных операций(!!!), осталось дело за малым,  Кабмин должен принять порядок проведения фактической проверки, именно этот порядок ждет от него и Закон об «отмене» «кассовых аппаратов» ( http://zakon4.rada.gov.ua/laws/show/569-19 ) для «единщиков», и именно для активации этой проверки подготовил благодатную почву и анализируемый Закон об уменьшении  «налогового давления».(http://zakon4.rada.gov.ua/laws/show/655-viii) Более подробно о «вредности» фактической проверки  для малого бизнеса, следите в публикациях на нашем сайте. 

Назаренко Валерия